
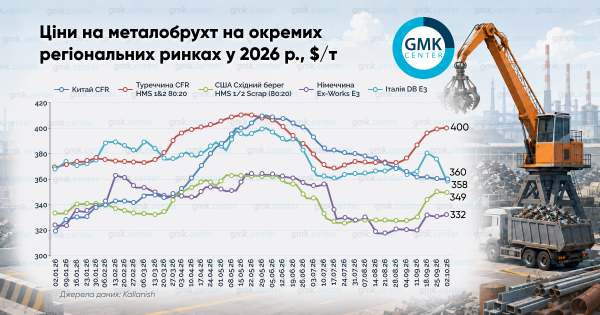
Динаміка на регіональних ринках металобрухту у вересні була неоднозначною. У Туреччині, США та Німеччині котирування зросли після літнього падіння цін. Зниження минулого місяця було зафіксовано на ринках Китаю та Італії — на $9 і $13 за тонну відповідно.
Туреччина
У вересні ціни на імпортний металобрухт у Туреччині динамічно зростали: з $380–382/т CFR (HMS 1&2 80:20) на початку місяця до пікових $402–404/т CFR до третьої декади. Середні котирування брухту HMS 1&2 80:20 у вересні зросли на $28, до $400/т на умовах CFR у Туреччині. Однак наприкінці місяця спостерігалася стагнація: покупці чинили опір подальшому зростанню цін і укладали контракти на постачання європейського брухту на рівні $395/т CFR. Внутрішній брухт також дорожчав слідом за імпортом.
Ринкові настрої упродовж вересня змінилися: ажіотаж і прагнення заводів поповнити запаси змінилися стагнацією, настороженістю та тиском з боку покупців. Високі ціни на сировину зіткнулися з падінням попиту на готову сталь і арматуру, а також із необхідністю квартальних виплат за відсотками та дефіцитом ліквідності у металургів.
До основних чинників належали:
- Геополітика й альтернативна сировина. Перебої з постачанням заготовки та чавуну з Росії й України зробили брухт єдиною життєздатною сировиною для турецьких електродугових печей (EAF).
- Логістика та енергетика. Дороге дизельне паливо, зростання цін на нафту (Brent вище за $105) і рекордні фрахтові ставки ($50/т з ЄС і $60/т зі США) збільшили собівартість доставки. Мілководдя на річках Європи додатково обмежило збирання та доставку брухту.
За даними Турецького статистичного інституту (TUIK), у серпні імпорт брухту до Туреччини становив 1,4 млн т (+0,5 % р./р.), що нижче за показники липня (1,66 млн т). За січень–серпень імпорт зріс на 3,9%, до 12,8 млн т. Найбільшими постачальниками в серпні були США (269 тис. т), Велика Британія (224 тис. т) та Росія (127 тис. т).
У жовтні очікується помірна корекція або стабілізація імпортних цін у районі $390–400/т CFR. Очікуване підвищення внутрішніх цін на брухт у США (на $10–20/т) і ЄС (на €10–15/т) підтримає котирування, однак слабкість турецького ринку арматури й високі витрати на енергоресурси обмежать подальше зростання.
Євросоюз
На ринках окремих країн спостерігалася різноспрямована динаміка. У Німеччині брухт сорту E3 за місяць подорожчав на $11, до $332/т на умовах Ex Works. Той самий сорт в Італії у вересні подешевшав на $13, до $358/т.
Ринкові настрої у вересні залишалися обережними. Повільне відновлення активності після літніх простоїв і зростання експорту брухту поєднувалися зі слабким попитом на готову довгомірну продукцію, високими запасами на заводах і складнощами з перекладанням витрат на кінцевих споживачів.
Тиск на ринок чинили високі ціни на енергоносії (в Італії заводи змушені працювати в нічний час), посуха та мілководдя на Рейні, а також масштабні збої в залізничній логістиці (ремонт коридору Тарвізіо на кордоні з Австрією і системний дефіцит вагонів DB Cargo).
Німеччина за січень–червень збільшила експорт брухту на 1 % р./р. (до 4,05 млн т), а імпорт — на 5 % р./р. (до 2,24 млн т). Водночас внутрішнє споживання за підсумками 2025 року знизилося на 5 % (до 15,7 млн т). Італія залишається великим імпортером брухту за незначного експорту. Можлива заборона ЄС на експорт брухту до деяких країн Азії (Індії, Пакистану) може поліпшити доступність сировини в Європі.
У жовтні прогнозується зростання цін на брухт на €10–20/т на тлі пожвавлення попиту в Туреччині та глобальних трендів. Однак металурги з високими витратами чинитимуть опір подорожчанню, а італійська металургійна асоціація Federacciai попереджає про ризики зупинки виробництва через дорогу енергію.
США
Протягом вересня внутрішні ціни на брухт у США залишалися переважно стабільними (у Чикаго брухт марки №1 — $450–455/т, HMS 1&2 — $330–345/т, подрібнений брухт — $410–425/т). Середні котирування брухту HMS 1&2 80:20 у США зросли на $22, до $349/т на умовах постачання зі Східного узбережжя.
Протягом місяця ринкові настрої змінилися з нейтральних на помірно оптимістичні. Ринок відновлювався після просідання червня–липня, чому сприяли зростання внутрішнього попиту та стійкі закупівлі з боку Туреччини.
Ключовими чинниками стали зростання вартості палива й транспортних витрат, погіршення роботи залізниць (збільшення часу обігу вагонів), сезонне скорочення збору брухту перед зимою, а також зниження споживання чавуну заводами (перехід на подрібнений брухт із низьким вмістом міді).
За січень–липень експорт брухту зі США зріс на 4,8 % р./р. (до 7,7 млн т). Головними покупцями американського брухту стали Туреччина (2,03 млн т) і Мексика (1,38 млн т). У липні експорт становив 1,07 млн т (+6,7 % р./р.). Імпорт брухту до США за той самий період зріс на 8,7 % р./р., до 3,15 млн т (основний постачальник – Канада, 2,15 млн т).
У жовтні очікується зростання внутрішніх цін на $10–20/т, що підтримає і експортні котирування.
Китай
У вересні ціни на металобрухт на внутрішньому ринку Китаю залишалися відносно стабільними, з незначними коливаннями. На початку місяця спостерігалося невелике зростання на тлі обмеженого обсягу пропозиції, потім ціни трохи знизилися, а наприкінці місяця стабілізувалися і коливалися у вузькому діапазоні. У середньому за вересень котирування брухту в Китаї знизилися на $9, до $360/т на умовах CFR.
Настрої учасників ринку змінилися від обережного оптимізму на початку вересня до стриманого песимізму наприкінці місяця. Основним негативним фактором стали затримки платежів за брухт через жорсткі обмеження на проведення платежів. Водночас стримувальними чинниками зниження цін виступали економічна вигода використання брухту порівняно з рідким чавуном і очікуване скорочення надходження брухту під час тривалих свят. Надії трейдерів на масове поповнення запасів сталеливарними заводами перед святковими вихідними з нагоди Національного дня КНР (1–7 жовтня) не виправдалися.
Головними чинниками були обмежена пропозиція і низькі обсяги надходження брухту на ринок, проблеми з ліквідністю і жорсткі обмеження на проведення розрахунків, а також вища економічна вигода використання брухту порівняно з рідким чавуном.
У короткостроковій перспективі очікується збереження цін у вузькому коридорі на час свят, а пізніше, восени — помірне зростання після відновлення попиту з боку заводів.
Подробиці можна знайти на сайті: gmk.center