
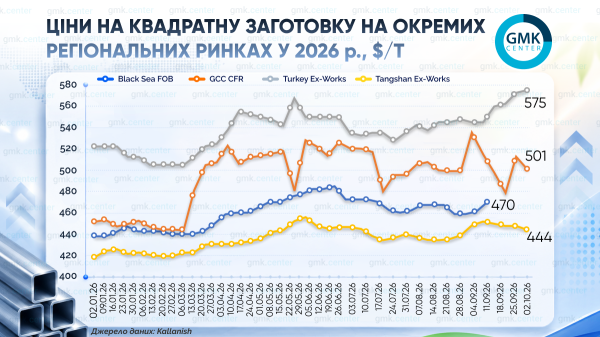
У вересні на регіональних ринках заготовки спостерігалися різноспрямовані цінові тенденції. У країнах Перської затоки та Китаї котирування знизилися, тоді як ціни на російську заготовку в Чорноморському регіоні та на турецькому ринку зросли, хоча торгівля в першому випадку була номінальною через неможливість фізичного експорту.
Загальна ситуація на ринку
У вересні ринок квадратної заготовки перейшов від поступового зростання до стагнації. На початку місяця ціни продовжували підвищуватися на тлі позитивних очікувань щодо попиту, особливо в Азії, а також через подорожчання брухту та інших сировинних компонентів.
До середини вересня зростання сповільнилося: настрої в Азії погіршилися, але в Туреччині ціни залишалися відносно стійкими завдяки високій вартості брухту. Обмежена пропозиція заготовки в короткостроковій перспективі також підтримувала ринок. У другій половині місяця торговельна активність помітно знизилася: учасники зайняли вичікувальну позицію перед тривалими святами в Китаї.
До кінця вересня вираженого цінового тренду не сформувалося: котирування переважно стабілізувалися, а спроби подальшого підвищення не здобули достатньої підтримки. Основними чинниками ринку залишалися вартість сировини, ситуація з попитом на сталь і брухт, обмеженість пропозиції, а також очікування щодо китайського попиту.
Туреччина та чорноморський регіон
На ринку експорту російської заготовки відбувається істотна перебудова логістичних маршрутів і зростають витрати. Через ризики безпеки чорноморський регіон фактично закритий для стабільних відвантажень. На чорноморському ринку квадратної заготовки (Black Sea FOB) середні котирування в першій половині вересня зросли на $11 — до $470/т.
Через неможливість експорту через Чорне море постачальники змушені перенаправляти поставки через порти Балтики та Далекого Сходу. Продавці майже повністю відмовляються від базису FOB Новоросійськ і переходять на продажі на умовах CFR (Туреччина, Близький Схід, Північна Африка, Азія). Водночас перенесення вантажопотоків на Балтику збільшує логістичні витрати та строки доставки: зернові вантажі отримують пріоритет на залізниці та знижки на фрахт, що ускладнює перевалку сталі та підвищує вартість її перевезення.
У вересні турецький ринок квадратної заготовки пройшов шлях від помітного зміцнення цін до фактичної зупинки торгівлі. У першій половині місяця котирування зростали на тлі подорожчання брухту та арматури, поліпшення настроїв на китайському ринку й обмеженої пропозиції. Підвищення цін на готовий прокат давало змогу турецьким виробникам заготовки підвищувати ціни пропозиції, а імпорт з Азії здійснювався епізодично. Однак до 23 вересня активність як на внутрішньому, так і на імпортному ринку практично зупинилася через уповільнення торгівлі арматурою та вичікувальну позицію покупців.
Підвищення цін на турецьку арматуру (зокрема, компанією Kardemir на $20/т) компенсує подорожчання фрахту та зберігає економічну доцільність імпорту заготовки. Крім того, власне виробництво заготовки в Туреччині за січень–серпень зросло на 0,7 % — до 15,9 млн т.
Загалом динаміка турецького ринку визначалася насамперед цінами на брухт і арматуру, станом внутрішнього попиту та доступністю імпортної заготовки. До кінця місяця ціни стабілізувалися після зростання в першій половині вересня. Середня ціна квадратної заготовки на умовах Turkey Ex-Works у вересні зросла на $30/т — до $575/т.
Країни АСЕАН
На ринку імпорту китайської заготовки в регіон АСЕАН спостерігалися стагнація та низька торговельна активність. Наприкінці вересня китайські експортери фактично пішли з ринку Південно-Східної Азії через «Золотий тиждень» (до 7 жовтня) та передсвяткову логістику. Між продавцями та покупцями зберігався ціновий розрив: заводи не знижували котирування через високі витрати, а закордонні покупці відмовлялися платити більше на тлі слабкого попиту та корекції ф’ючерсів на коксівне вугілля. Котирування китайської заготовки 3sp 150 мм коливалися в діапазоні $465–478/т і до кінця вересня закріпилися вище від $470/т FOB.
Основними чинниками впливу на ринок у вересні стали:
- Дорожча сировина: збереження високих цін на коксівне вугілля стримувало заводи від надання знижок, тоді як коливання ф’ючерсів на сталь посилювали песимізм імпортерів.
- Слабкий кінцевий попит в АСЕАН: висока інфляція, зростання процентних ставок, девальвація місцевих валют (зокрема, філіппінського песо) та падіння цін на арматуру знизили маржинальність перекатників.
- Обмеження виробничих потужностей: аварія на комбінаті Formosa Ha Tinh у В’єтнамі та дефіцит води в індонезійської Dexin Steel вплинули на регіональний баланс поставок і графіки відвантажень.
Китай
На внутрішньому ринку Китаю (Таншань) спостерігалися низхідний тренд і низька торгова активність. За даними Kallanish, середні ціни на квадратну заготовку в Таншані у вересні знизилися на $4 — до $444/т.
У вересні зросла пропозиція: заводи прагнули швидше вивільнити кошти перед святами й продавали напівфабрикати замість готового прокату. Попит з боку прокатних підприємств залишався слабким, а складські запаси заготовки в Таншані зростали. Значні запаси прокату змушували прокатні заводи працювати з перебоями або зупиняти виробничі потужності.
На експортних напрямках (АСЕАН) активність стримували несприятлива погода (тайфуни, дощі), що уповільнила будівельні роботи, і вичікувальна позиція покупців.
Перська затока
Ціни на заготовку в країнах Перської затоки характеризуються високою волатильністю через складну геополітичну обстановку, яка впливає на логістику, доступність сировини та інші чинники. За даними Kallanish, середні котирування заготовки в регіоні за підсумками вересня знизилися на $34 — до $501/т (CFR) після зростання на $28/т у серпні.
До того ж, Національний банк України (НБУ) очікує, що за підсумками 2026 року середня ціна на сталеву заготовку зросте на 4,9 % р./р. — до $487,7/т на умовах FOB Ukraine. Згідно з прогнозом, у 2027 і 2028 роках ціна становитиме відповідно $510,4/т (+4,7 % р./р.) і $518/т (+1,5 % р./р.).
Джерело новини: gmk.center