
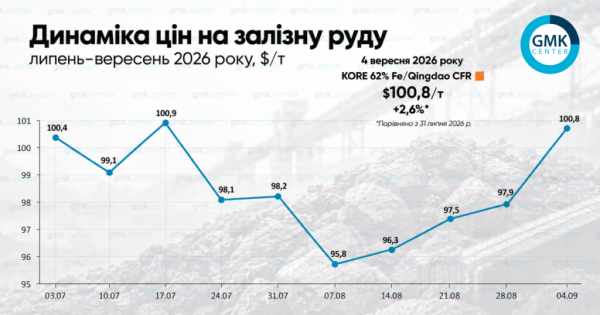
Ціни на залізну руду (KORE 62% Fe/Qingdao) станом на початок вересня відновилися до рівня понад $100/т CFR, тоді як у серпні ця сировина переважно торгувалася у вузькому діапазоні $95–98/т.
Ціна на 4 вересня становила $100,8/т CFR, що на 2,6% вище, ніж 31 липня.
На початку місяця підтримку котируванням залізної руди надають очікування щодо поповнення запасів меткомбінатами напередодні Національного дня Китаю у жовтні. Водночас поки що не виправдалися сподівання ринку на сезонне зростання будівельної активності у вересні.
Інтерес покупців наразі також стримують обережна закупівельна політика підприємств (заводи зосереджені на задоволенні поточних потреб) і нижчі ціни на прокат, тож металурги наразі не готові збільшувати витрати на сировину.
Настрої ринку у вересні поліпшило оголошення Пекіна про заходи зі зміцнення фінансової системи. 6 вересня Міністерство фінансів країни повідомило про майбутній випуск спеціальних казначейських облігацій на суму 300 млрд юанів (близько $44,25 млрд) для поповнення основного капіталу восьми державних фінансових установ, які безпосередньо управляються центральним урядом. До переліку ввійшли два великі державні комерційні банки.
КНР також намагається диверсифікувати постачання залізної руди й посилити свій вплив на ціноутворення. Нещодавно з’явилися перші повідомлення про те, що китайська сталеливарна група Baowu прагне придбати 15–25% акцій рудника Jimblebar компанії BHP у регіоні Пілбара (Західна Австралія). Австралійська компанія не спростувала, проте й не підтвердила ці повідомлення.
Водночас державний покупець China Mineral Resources Group (CMRG) рекомендував низці металургійних комбінатів утриматися від закупівель руди Pilbara Blend у Rio Tinto Group. Це пов’язано з перемовинами стосовно контрактів з австралійським гірничодобувним гігантом.
Нагадаємо, що світові поставки залізної руди в серпні 2026 року зберегли відносну стабільність. Попри стриманий попит із боку ключового імпортера — Китаю, провідні країни-виробники демонстрували переважно позитивну або нейтральну динаміку.
Source: gmk.center