
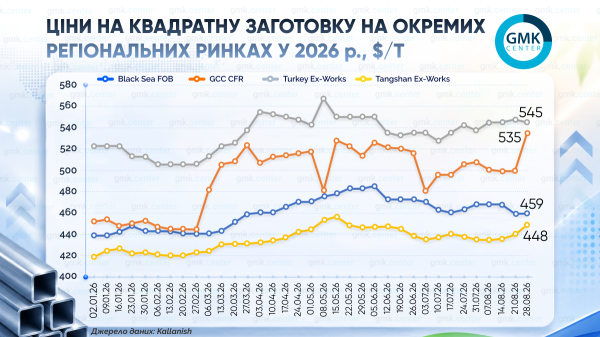
На більшості регіональних ринків квадратної заготовки в серпні котирування зросли в діапазоні $10–30 за тонну. Винятком стала російська заготовка в Чорному морі, продажі якої припинилися через логістичні складнощі: середня ціна минулого місяця знизилася на $9 — до $459/т за умовами Black Sea FOB.
Серпень на глобальному ринку квадратної заготовки розпочався з продовження низхідного цінового тренду через сезонно слабкий попит. У середині місяця ціни стабілізувалися на більшості ринків на тлі слабкого попиту та відсутності чинників, здатних підтримати зростання котирувань. Наприкінці місяця спостерігалося зростання котирувань, чому сприяли підвищення цін на коксівне вугілля й кокс у Китаї, а також позитивні очікування на вересень.
Туреччина
На чорноморському ринку квадратної заготовки (Black Sea FOB) середні котирування в серпні опустилися на $9 — до $459/т. Продажі заготовки різко сповільнилися, а торговельна активність мала номінальний характер через логістичну кризу в Чорному морі, заборону на відправку вагонів до Новоросійська та дефіцит суден, що підняло фрахт до $38–40/т у Мармарі. Додатково позначилися охолодження внутрішнього ринку РФ та конкуренція з альтернативними постачальниками (Індія, Китай, Малайзія).
Російські експортери відкладали укладення угод. Для подолання обмежень заводи почали вивчати альтернативні маршрути: через Санкт-Петербург, порти Грузії та Далекий Схід, однак високі витрати на морський фрахт і необхідність відправки великотоннажних партій (від 35–45 тис. тонн) ускладнюють цю роботу.
Середня ціна квадратної заготовки на умовах Turkey Ex-Works у серпні зросла на $8/т — до $545/т. Перебої з постачанням із Росії спричинили ажіотажний попит, спонукавши місцеві заводи наростити випуск. Наприкінці серпня Kardemir підняв ціни ще на $10 за тонну — до $525–530/т EXW без ПДВ — і продав на аукціоні 150 тис. т заготовки.
Інтерес до цієї продукції зумовлений дефіцитом імпорту через зриви постачань із РФ через Чорне море, дорогим фрахтом ($40–55/т), вимогою закуповувати не менш ніж 25% сталевої сировини всередині країни за виробництва прокату на експорт, а також вигідними умовами оплати від Kardemir. Водночас власне виробництво заготовки в Туреччині за січень–липень зросло на 1% — до 13,8 млн т.
Також як альтернативу турецькі покупці обирають китайську та індійську заготовку, яка коштує дорожче і знижує рентабельність заводів на тлі недостатніх продажів довгого прокату як усередині країни, так і за кордоном.
Імпорт заготовки в Туреччину в липні скоротився на 15% р./р. — до 371 тис. т. Найбільшим постачальником традиційно була Росія — 134 тис. т (+17% р./р.) за середньою ціною $510/т із часткою ринку 36%. Ще 106 тис. т по $534/т поставив Китай.
Країни АСЕАН
Протягом серпня ціни на квадратну заготовку з Китаю та від регіональних заводів демонстрували помірне зростання:
- Експорт із Китаю (FOB): пропозиції на заготовку 3sp 150 мм зросли з $455/т на початку серпня до $470–475/т до початку вересня.
- Імпорт в АСЕАН (CFR Маніла): пропозиції на китайську заготовку 5sp 150 мм піднялися з $475–478/т до $495–500/т, тоді як цільові ціни покупців становили не більш ніж $485/т.
- Індонезія (Dexin Steel, FOB): експортні котирування заводу послідовно збільшилися з $455/т до $480/т.
Торговельна активність на ринку експорту китайської заготовки та в країнах АСЕАН залишалася слабкою через істотний ціновий дисбаланс. Продавці постійно підвищували ціни пропозиції на тлі сировини, що дорожчає, тоді як покупці у Філіппінах, Таїланді, Індонезії та Тайвані віддавали перевагу вичікувальній позиції через слабку кон’юнктуру будівельного сектору та низькі ціни на готову арматуру.
Ключовими драйверами зростання цін постачальників стали подорожчання сировини — зокрема дефіцит і зростання вартості коксівного вугілля та коксу, зростання ф’ючерсів на арматуру на біржі SHFE, збільшення вартості фрахту, а також локальне скорочення завантаження регіональних потужностей, у тому числі аварія на заводі Formosa Ha Tinh у В’єтнамі та ремонтні роботи на Dexin Steel.
Китай
Ринок демонстрував висхідну динаміку цін, що супроводжувалася стриманою та обережною активністю учасників. Через зростання вартості сировини прокатувальні заводи зіткнулися з негативною маржею, що змушувало їх скорочувати потужності або призупиняти виробництво. За даними Kallanish, середні ціни на квадратну заготовку в Таншані в серпні зросли на $14 — до $448/т. Головним драйвером зростання стало різке подорожчання сировинних компонентів — коксу (відбулося три хвилі підвищення цін, сумарно на 100–110 юанів/т) і коксівного вугілля (+150 юанів/т, до 2550 юанів/т). Додаткову підтримку надало ралі сталевих ф’ючерсів на арматуру на SHFE. Водночас ключовими стримувальними чинниками залишалися слабкий кінцевий попит на готову сталеву продукцію та сезонне зниження активності прокатників.
Перська затока
Регіональний ринок зіткнувся зі зміщенням торговельних потоків через закриття Ормузької протоки, військові дії та затримки в портах (простій до 45 днів). Це спонукало покупців з ОАЕ та Катару до переорієнтації на локальних виробників (Саудівська Аравія, Оман) із швидкою доставкою, що скоротило внутрішню пропозицію заготовки в Саудівській Аравії та спровокувало зростання цін. Імпорт із Китаю та Алжиру залишався затребуваним, але стримувався логістичними штрафами.
За даними Kallanish, середні котирування заготовки в країнах Перської затоки за підсумками серпня зросли одразу на $28 — до $535/т (CFR). До чинників впливу можна зарахувати дефіцит пропозиції, географічну ізоляцію через військові дії, дорожнечу й нестачу металобрухту тощо. Тиск на рентабельність прокатників чинив дешевий «сірий» імпорт іранської заготовки через Ірак.
Як повідомлялося раніше, НБУ очікує, що за підсумками 2026-го середня ціна на сталеву заготовку зросте на 4,9% р./р., до $487,7/т на умовах FOB Ukraine. Прогноз на 2027 і 2028 роки становить відповідно $510,4/т (+4,7% р./р.) та $518/т (+1,5% р./р.).
Source: gmk.center