
Читайте на русскомRead in EnglishЮрій Григоренко
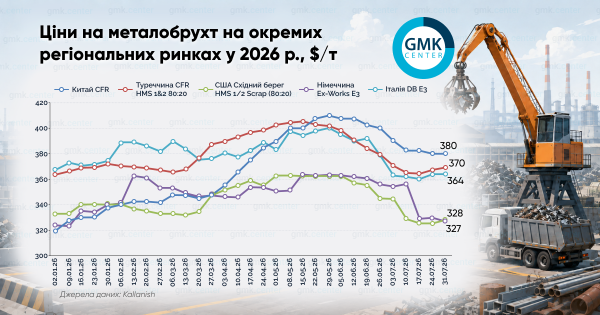
В Турции цены на HMS 1&2 80:20 снизились на $10, до $370 за тонну (CFR)
Снижение котировок на мировом рынке металлолома, начавшееся в июне, продолжилось в июле. В зависимости от региона падение составило 2,5–8%, или $10–30 за тонну. Наибольшее снижение зафиксировано в Германии — на 8%, или $29 за тонну.
Турция
В течение июля турецкий рынок импортного металлолома характеризовался высокой волатильностью с явным разворотом ценовой тенденции в середине месяца. За июль средние котировки лома HMS 1&2 80:20 снизились на 2,5%, или на $10, до $370/т на условиях CFR в Турции.
В начале июля доминировали пессимизм и падение цен из-за слабого спроса на готовую сталь. Котировки импортного лома HMS 1&2 (80:20) из Европы и Балтики упали до $362–363/т CFR, а из США — до $365–368/т CFR (против $388/т в июне).
В середине месяца произошел разворот вверх. Рост фрахтовых ставок, геополитическая эскалация вокруг Ирана и сокращение сбора лома в Европе вынудили заводы согласиться на повышение цен — до $368–370/т CFR за европейский материал и до $375–376/т CFR за американский.
В конце периода торговля практически остановилась: стороны заняли выжидательную позицию. Из-за отсутствия маржи и слабых продаж арматуры заводы приостановили закупки, пытаясь снизить цены до $365–370/т CFR.
В июле настроения на рынке металлолома Турции менялись от пессимизма к вынужденному принятию роста затрат, а затем — к осторожному ожиданию. Основными факторами давления были низкая загрузка мощностей турецких заводов (около 60%), девальвация лиры, рост логистических издержек в ЕС (из-за обмеления рек) и удорожание фрахта. Альтернативный импорт заготовки из Азии и РФ стал менее привлекательным из-за военных рисков в Черноморском регионе и на Ближнем Востоке. При этом совокупный импорт лома в Турцию за первое полугодие вырос на 3,1%, до 9,7 млн т.
В краткосрочной перспективе возможна умеренная коррекция цен вниз. Вместе с тем летнее сокращение сбора металлолома в Европе и истощение запасов у турецких производителей создают потенциал для восстановления цен в случае активизации закупок в конце августа — начале сентября.
Евросоюз
В течение июля рынок демонстрировал устойчивое снижение. В Германии сорт лома Е3 за месяц подешевел на 8%, или $29, до $327/т на условиях Ex-Works. Тот же сорт в Италии в июле снизил стоимость на 3,7%, или $14, до $364/т (Delivered Basis).
В начале месяца контрактные цены в Западной Европе снизились на €25/т на фоне удешевления турецкого импорта и азиатской заготовки. К концу месяца цены упали еще на €20–30/т на большинство сортов.
Настроения участников рынка изменились со сдержанных на пессимистичные. Главные негативные факторы:
- Логистический кризис. Из-за жары и обмеления Рейна, Дуная и Одера речные суда загружались лишь на 30–50%, а перевозки по Одере были остановлены. Перенаправить грузы на железную дорогу и автотранспорт не удалось — сказался дефицит вагонов, ремонт путей и рост стоимости фрахта.
- Слабый спрос. Раннее начало летних ремонтов на заводах, общий спад производства стали в Германии (потребление лома упало до минимума с 2009 года — 15,7 млн т) и остановка экспорта в Турцию.
На август трейдеры и производители прогнозируют дальнейшее падение цен и ослабление рыночной активности. Отметим, что в январе–мае экспорт лома из Германии вырос на 2% в годовом исчислении, до 3,42 млн т, а импорт — на 1%, до 1,78 млн т, хотя общие объемы торговли оставались ниже долгосрочной нормы.
В течение июля итальянский рынок металлолома находился под сильным давлением и демонстрировал выраженную нисходящую динамику. В начале месяца произошло стремительное падение, значительно превысившее ожидания участников: цены снизились на €20–35/т (по отдельным позициям — на €40–50/т) из-за ухудшения мировой конъюнктуры и слабого спроса на готовую сталь. В конце месяца цены на отдельные марки дополнительно упали на €30–40/т по сравнению с июнем.
Негативные настроения вызваны избытком предложения, низкой активностью дистрибьюторов проката и перенасыщением складов. Для восстановления баланса заводы останавливали производство в июне–июле и планируют продолжить эти остановки на август. Переход металлургов с чугуна на подешевевший лом не компенсировал снижение спроса.
Ожидается, что в сентябре цены на металлолом стабилизируются, а рыночная активность возрастет к концу месяца.
США
В течение июля рынок металлолома США сместился от начальной стабильности к умеренному снижению. В начале месяца торги стартовали в боковом тренде: попытки металлургов снизить закупочные цены на $10–20/т встретили сопротивление продавцов, удержавших июньские уровни.
В середине периода произошла негативная коррекция: из-за сезонных факторов цены на измельченный и амортизационный лом (HMS, P&S) упали на $10–20/т. Цены на лом первого класса (#1 busheling) оставались стабильными благодаря дефициту.
В конце июля настроения ухудшились на фоне волны отмены июльских заказов. Амортизационные марки потеряли еще $10/т. Ориентир цен: #1 HMS — $340–400/т; #1 busheling — $445–470/т.
В целом в июле средние котировки лома HMS 1&2 80:20 в США снизились на 5%, или $17, до $328/т на условиях East Coast.
Основными факторами давления стали падение экспортного спроса (снижение цен в Турции), летние ремонтные работы на заводах и достаточные запасы на предприятиях. Баланс поддерживался высоким внутренним спросом на прокат и строительством дата-центров.
В августе–сентябре ожидается динамика в боковом диапазоне: лом первого класса сохранит устойчивость, а амортизационные марки останутся под умеренным давлением (возможно снижение на $10–20/т).
Китай
В июле средние котировки лома в Китае снизились на 5%, или $20, до $380/т на условиях CFR.
В течение июля 2026 года рынок металлолома Китая демонстрировал волатильную динамику с изменением трендов и настроений. В начале месяца продолжался нисходящий тренд — цены снижались на фоне устойчивых негативных настроений участников рынка. К середине месяца цены стабилизировались, а затем было зафиксировано незначительное повышение, вызванное сокращением объемов предложения. В конце периода рынок снова развернулся в сторону снижения.
Главными факторами влияния были объемы предложения и слабый спрос со стороны конечных потребителей. Негативные настроения начала месяца сменились краткосрочной стабилизацией из-за дефицита предложения, однако к концу июля вновь преобладал осторожный подход участников рынка.
Source: gmk.center