
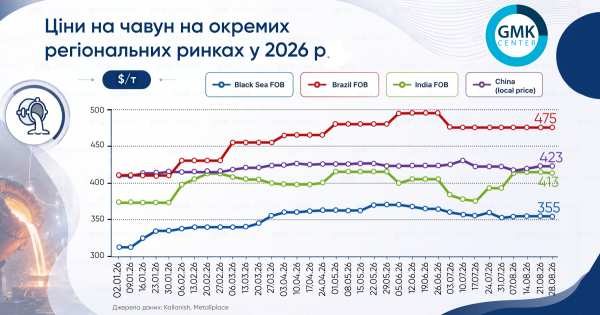
У серпні на ринках чавуну спостерігалася тенденція до зростання цін. У Чорноморському регіоні, Індії та Китаї котирування дещо піднялися, тоді як у Бразилії ціни залишилися стабільними.
Бразилія
За даними Kallanish, ціни на бразильський чавун у серпні на умовах FOB стабілізувалися на рівні $475/т. Це сталося попри очікування, що звільнення від 25-відсоткових мит США (що набуло чинності 22 липня) мало б знизити експортну вартість продукту. За даними Platts, наприкінці минулого місяця котирування на чавун з південно-східної частини Бразилії становили $460–470/т FOB, проте ринок був неактивним через відсутність нових угод.
Наприкінці серпня США відновили закупівлі бразильського чавуну з низьким вмістом фосфору. Учасники ринку очікують, що найближчим часом ціни пропозиції залишаться на рівні $480/т FOB, а прийнятні ціни угод – $465–470/т.
У липні експорт чавуну з Бразилії зріс на 14% порівняно з червнем, сягнувши 342 тис. т. Зростання було зумовлене значним збільшенням поставок до США після періоду невизначеності щодо американських мит. Основними напрямками експорту стали США (291 тис. т за ціною $468/т) та Європа (45 тис. т за $490/т). За січень–липень експорт чавуну з Бразилії зменшився на 5,9% порівняно з минулим роком, до 2,25 млн т. США залишалися найбільшим імпортером, закупивши майже 1,76 млн т.
Туреччина
У серпні середні ціни на чавун на умовах FOB у Чорноморському регіоні зросли на $3 порівняно з кінцем липня, досягнувши $355/т. У Туреччині котирування залишалися відносно стабільними на рівні $380–385/т CFR.
Експорт чавуну з Росії у серпні зіткнувся зі значними труднощами: фрахтові ставки різко зросли до $38–40/т через атаки безпілотників та дефіцит суден, викликаний небажанням судновласників заходити в Новоросійськ. Торгівля з Чорного моря виявилася практично заблокованою та призупиненою, що призвело до номінального зниження цін і стагнації ринку. Слабкий рубль надав певну підтримку російським експортерам, проте високі логістичні витрати змушують їх підвищувати ціни CFR до $400–415/т у Туреччині.
Це призвело до того, що російський чавун став дорожчим за імпортний брухт для турецького ринку. Зі свого боку, турецькі покупці скоротили закупівлі через сезонне зниження попиту та дію CBAM в ЄС, обираючи альтернативні джерела поставок.
У вересні поставки російського чавуну переорієнтуються з Чорноморського до Балтійського регіону. На тлі цих змін та високих логістичних витрат російські продавці активізувалися та намагаються підвищити ціни.
Показники турецького ринку чавуну залишаються волатильними. За даними Турецького статистичного інституту (TUIK), у липні цього року імпорт чавуну до Туреччини зріс на 24% порівняно з попереднім місяцем (після зниження на 1,4% у червні), до 309 тис. т. Увесь обсяг імпорту в липні забезпечила Росія.
Китай
За даними SteelOrbis, внутрішні ціни на чавун у Китаї (з урахуванням ПДВ 13%) у серпні перебували в діапазоні $417–423/т. За сім місяців поточного року виробництво чавуну в Китаї знизилося на 3% порівняно з минулим роком, до 496 млн т.
Індія
Котирування передільного чавуну на індійському ринку, за даними Metallplace, у серпні зросли на $20, до $413/т (FOB). Індійські постачальники пропонували чавун зі знижкою майже $50/т порівняно з бразильським продуктом, що підвищує інтерес США до закупівель. Індійські ціни значно нижчі за точку беззбитковості для більшості бразильських виробників.
Як повідомлялося раніше, світове виробництво чавуну в I півріччі 2026 року скоротилося на 1,8% порівняно з аналогічним періодом 2025 року, до 689 млн т. Найбільшими країнами-виробниками чавуну за підсумками цього періоду стали Китай (426,64 млн т, −2,8% р./р.), Індія (79,35 млн т, +4% р./р.) та Японія (29,16 млн т, −0,4% р./р.).
Source: gmk.center