
Торгівля чавуном із чорноморських портів заблокована через воєнні ризики
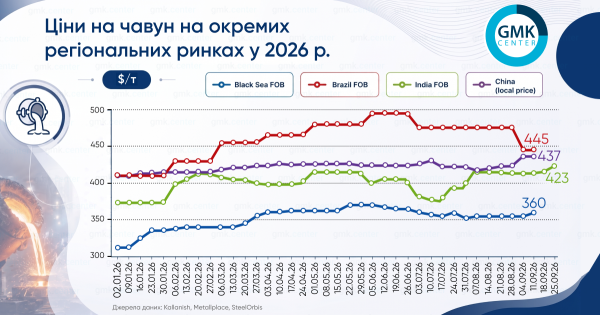
Ціни на чавун у вересні демонстрували різноспрямовані тенденції на різних ринкових майданчиках. У чорноморському регіоні, Індії та Китаї котирування дещо зросли, тоді як у Бразилії ціни на чавун знизилися до $445/т (FOB).
Бразилія
У вересні ціни на бразильський чавун знижувалися під впливом дешевших поставок з Індії до США. Наприкінці місяця ціни стабілізувалися. За даними Platts, вартість чавуну з південно-східної частини Бразилії на умовах FOB у вересні зменшилася з $465/т наприкінці серпня до $445/т. Очікувалося подальше зростання цін завдяки ймовірному збільшенню попиту з боку Європи, зростанню ставок морського фрахту та стабільним високим цінам на деревне вугілля.
У серпні експорт чавуну з Бразилії скоротився на 29% порівняно з липнем, досягнувши 244 тис. т. Основною причиною стало зменшення експорту до США на 53%. Основними напрямами серпневого експорту були США (136 тис. т за ціною $486/т) та Італія (103 тис. т за $483/т). За січень–серпень експорт чавуну з Бразилії знизився на 7% порівняно з минулим роком, до 2,5 млн т. США залишилися найбільшим напрямом експорту, закупивши майже 1,9 млн т.
Чорноморський регіон
Протягом вересня російські експортери переробного чавуну послідовно намагалися підвищити відпускні ціни. На початку місяця продавці лише заявляли про намір підвищити ціни, а до середини та кінця вересня ціни пропозиції стабільно зростали. У першій половині вересня середні ціни на чавун на умовах FOB у чорноморському регіоні зросли на $4, до $360/т. Однак через логістичну невизначеність, що зберігається в регіоні, реальні угоди не укладалися, а відвантаження з Чорного моря не здійснювалися.
Ринкові настрої експортерів формувалися під впливом двох ключових факторів:
- Головним зовнішнім фактором, що підтримав зростання котирувань чавуну, стало подорожчання металобрухту в Туреччині. Однак цей фактор може виявитися короткостроковим: частина турецьких виробників уже перестала надсилати запити на закупівлю, а окремі компанії почали знижувати ціни пропозиції на брухт через достатні запаси.
- Продавці стикаються зі зростанням транспортних витрат і ставок фрахту. Основна активність і формування партій зосередилися в портах Балтійського моря, однак відвантаження звідти лише розпочалися і йдуть важко, а проблеми з балтійською торгівлею продовжують загострюватися. Доставка до Туреччини з балтійських портів коштує $55–60/т.
Китай
За даними SteelOrbis, внутрішні ціни на чавун у Китаї (включно з ПДВ 13%) у першій половині вересня зросли на $14, до $437/т. За вісім місяців поточного року виробництво чавуну в Китаї знизилося на 3,1% порівняно з минулим роком, до 563 млн т.
Індія
За перші п’ять місяців фінансового року (квітень–серпень 2026 року) експорт чавуну з Індії зріс більш ніж на 300% порівняно з минулим роком, до 1,2 млн т. На частку США припало близько 88% загального обсягу експорту. Липнева невизначеність щодо тарифів на бразильський чавун та зниження попиту в Індії відкрили можливості на ринку США на тлі привабливих для американських покупців цін. Ціни на переробний чавун на індійському ринку, за даними Metallplace, у вересні зросли на $10, до $423/т (FOB).
Світове виробництво чавуну в січні–серпні 2026 року скоротилося на 2,2 % порівняно з аналогічним періодом 2025 року, до 913 млн т. Найбільшими країнами-виробниками чавуну за підсумками цього періоду стали Китай — 563 млн т (−3,1% р./р.), Індія — 106 млн т (+4% р./р.) і Японія — 39 млн т (0% р./р.).
Подробиці можна знайти на сайті: gmk.center