
Ситуація на ринках арматури в першій половині жовтня розвивалася по-різному залежно від регіону. У Європі та США виробники підвищують ціни під тиском зростання витрат, тоді як у Туреччині та Китаї слабкий попит і високі запаси змушують продавців робити знижки або займати вичікувальну позицію.
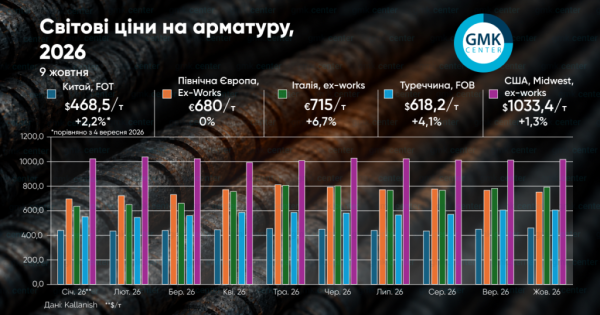
Європа. В Італії металургійні заводи на початку жовтня тримали базову ціну на арматуру на рівні €470–490/т EXW. З урахуванням стандартних надбавок вона становила близько €735–755/т. Оцінка ціни на 9 жовтня становила €715/т EXW.
Виробники були впевнені, що ці рівні втримаються, і обґрунтовували підвищення необхідністю компенсувати зростання витрат, зокрема логістичних. Крім того, вони мали досить позитивні очікування щодо експорту.
У середині місяця металурги країни продовжували наполягати на підвищенні цін, зокрема через зростання вартості енергоносіїв. Пропозиція арматури на півночі країни вже становила €730–760/т EXW, на півдні — €750–780/т EXW, і йшли розмови про вищі рівні. Проте покупці наразі не готові закуповувати великі партії на поточних умовах, обмежуючись невеликими обсягами.
На європейському ринку спостерігається дещо нетипове збільшення розриву між цінами на арматуру італійських і німецьких заводів для внутрішніх продажів. Протягом останніх тижнів цей розрив зростає. Якщо виробники Німеччини з вересня вдавалися лише до помірного підвищення цін, то італійці обрали іншу тактику і піднімали ціни більш активно.
У Німеччині базові ціни станом на 9 жовтня становили близько €420/т з доставкою, а з надбавкою за розмір — €685/т.
Водночас італійські виробники, на думку учасників ринку, підтримують високі внутрішні ціни, пропонуючи продукцію на експорт за значно нижчою вартістю, аби отримати замовлення.
США. Наприкінці вересня ціни на арматуру в США залишалися стабільними шостий тиждень поспіль завдяки збалансованому ринку та стійкому попиту з боку інфраструктурних і енергетичних проєктів, а також будівництву центрів обробки даних. Це компенсувало нижчу активність у сегментах комерційної і житлової нерухомості.
На початку жовтня ціни почали зростати під впливом кількох чинників: зміцнення ринку брухту, здорожчання його транспортування, сезонного обслуговування заводів і скорочення конкурентного тиску з боку імпорту. Додатковим сигналом стало підвищення цінових пропозицій низкою виробників. Так, Nucor Bar Group і Gerdau Long Steel North America підвищили ціни на арматуру на $30 за коротку тонну для нових замовлень із визначених дат жовтня. Водночас слабкість житлового будівництва та нерівномірна активність у комерційному сегменті продовжували стримувати попит.
Станом на 9 жовтня ціна на арматуру у США сягнула $1033,4/т EXW.
Туреччина. Наприкінці вересня турецький ринок арматури практично завмер через слабку торговельну активність і відсутність нових закупівель. Заводи переважно сформували виробничі графіки до кінця жовтня й зайняли вичікувальну позицію щодо продажів.
На початку жовтня тиск посилився: трейдери збільшували знижки для розпродажу запасів, а виробники були змушені знижувати ціни пропозиції на тлі слабкого попиту (навіть попри дефіцит деяких позицій) і невизначеності щодо експорту, зокрема через погіршення безпекової ситуації в Чорному морі.
У середині поточного місяця на внутрішньому ринку завершувалася остання цього року хвиля активного поповнення запасів. Додатково її стримували залишкові обсяги вересневих закупівель у покупців, сповільнення будівництва та песимізм на зовнішніх ринках. Ці чинники спричинили зниження цінових пропозицій — заводи розширюють знижки, щоби скоротити складські залишки.
Слабкий попит на арматуру також спричинив зниження цін на брухт і послаблення купівельного інтересу до цієї сировини, попри обмежені імпортні пропозиції.
Станом на 14 жовтня експортні ціни на арматуру в Туреччині становили $605–620/т FOB, внутрішні — $600–635/т від виробника.
Китай. Відразу після жовтневих свят китайський ринок арматури продемонстрував слабку динаміку через низький попит з боку будівельного сектору та достатній рівень товарних запасів у виробників. Утім, певну підтримку в цей період йому надало зростання ф’ючерсів на коксівне вугілля.
Заходи з державної підтримки ринку нерухомості, зокрема субсидування іпотечних ставок, поки не забезпечили помітного пожвавлення будівництва, послаблюючи очікування щодо традиційного осіннього підйому в цьому секторі. Повільне відновлення будівельних проєктів і затримки з фінансуванням інфраструктури й надалі обмежують фактичне споживання сталі.
Ринок арматури в Китаї найближчим часом, імовірно, залежатиме від коливань вартості сировини, зокрема коксівного вугілля, та регулювання обсягів виробництва на металургійних комбінатах. Повільне відновлення попиту та зростання запасів також можуть стримувати підвищення цін.
Станом на 9 жовтня ціни на китайську арматуру дорівнювали $468,5/т FOT Warehouse.
Джерело: gmk.center