
Read in EnglishЧитайте на русскомГалина Єрмоленко
Відновлення ескалації на Близькому Сході впливає на ринок
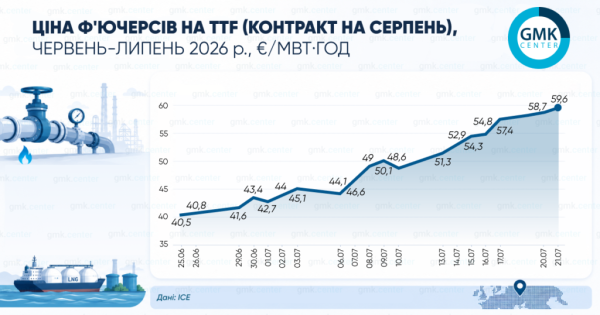
Вартість газу в Європі з середини липня перетнула позначку в €50/МВт·год, а впродовж другої декади місяця вже сягала понад €60/МВт·год.
У червні середня ціна ф’ючерсів на газ TTF на місяць уперед склала €44,94/МВт·год — цьому сприяло збільшення доступності поставок порівняно з травнем та зменшення напруженості на Близькому Сході. Однак, вже на початку липня, згідно з даними ICE, європейські газові контракти почали дорожчати через відновлення бойових дій між Сполученими Штатами та Іраном.
Надалі спостерігалося зростання цін. Зокрема, 20 липня вартість ф’ючерсів на газ TTF короткочасно піднялася до €60/МВт·год, наближаючись до пікових показників, зафіксованих на початку близькосхідного конфлікту. Під час торгів 22 липня вона вже перевищила €62/МВт·год (контракт на серпень).
Наразі на європейський ринок впливає не лише доступність СПГ з Катару, але й зростання вартості фрахту та страхування в регіоні. Крім того, зберігається значна конкуренція за спотові партії скрапленого природного газу. Так, американські експортери СПГ все частіше спрямовують свої вантажі до Азії через вищі ціни там. Тому європейським покупцям доводиться збільшувати витрати, щоб залучити додаткові обсяги газу.
Еван Тан, аналітик СПГ з Independent Commodity Intelligence Services (ICIS), на якого посилається Bloomberg, зазначає: якщо геополітична напруженість триватиме протягом наступних кількох місяців, дефіцит газу у сховищах Європи та стабільний попит в Азії призведуть до того, що обидва регіони будуть підштовхувати спотові ціни вгору до кінця року.
Європейські газові сховища станом на 21 липня були заповнені на 54,2% (порівняно з 65% на ту саму дату 2025 року). Повільне наповнення газосховищ у критичний літній сезон створює для регіону ризик не лише не досягти цільового показника у 80% до початку зими, а й суттєво збільшити витрати на ці цілі.
ICIS, як зазначає The Guardian, прогнозує: якщо вартість газу залишиться на рівні близько €60/МВт·год, це може вимагати залучення потенційно дорогого державного втручання для забезпечення безпеки постачань. Втім, моделювання ICIS показує, що європейські газосховища все ще можуть досягти цільових показників до кінця листопада.
Однак, робоча група ЄС з питань Енергетичного союзу 13 липня у своїй заяві зазначила: хоча ціни й досі залишаються вищими за рівні до близькосхідного конфлікту, волатильність є відносно низькою, а вартість газу — значно нижчою порівняно зі значеннями, які спостерігалися протягом енергетичної кризи 2022 року. Такий стан справ наразі демонструє невизначеність щодо тривалості конфлікту та поточну ситуацію на світовому ринку.
У повідомленні також наголошується, що немає безпосередніх підстав для занепокоєння щодо безпеки постачання на зиму 2026–2027 років, оскільки цілі щодо наповнення сховищ залишаються досяжними до початку зимового сезону. Крім того, очікується, що значні резервні потужності ЄС з імпорту СПГ забезпечать додаткову гнучкість для задоволення зимового попиту та сприятимуть оптимальному використанню сховищ.
Нагадаємо, що європейські ціни на газ у другій половині червня становили €40–42/МВт·год. Попри падіння котирувань, ринок залишається чутливим до подій на Близькому Сході.
Source: gmk.center