
Іпотечні ставки досягли найвищого рівня майже за три роки, що ускладнює купівлю житла в час, коли ціни на нерухомість і так високі.
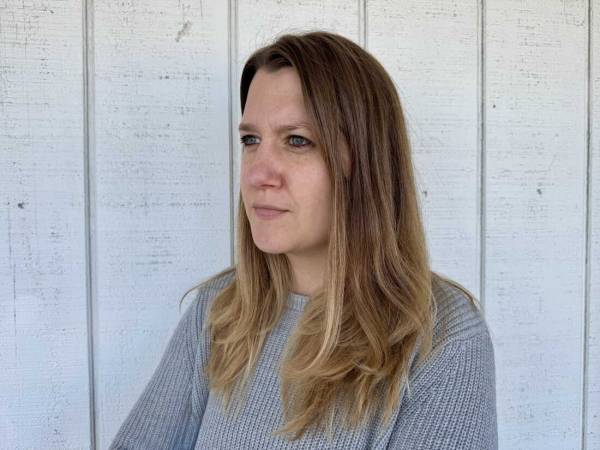
Мрія Керрі Ґольдштейн про новий дім почалася з родинної зустрічі в домі її двоюрідної сестри в Мілуокі. Це був старий будинок із характером, і звідти можна було дістатися куди завгодно пішки.
“Ми були просто вражені і мріяли про таку ж можливість ходити всюди пішки”, – каже Ґольдштейн.
Це був спосіб життя, якого прагнула Ґольдштейн, але якого їй бракувало на околиці Клівленда, яка, за її словами, теж досить зручна для пішоходів – з одним суттєвим недоліком.
“Там багато тротуарів, – каже вона. – Але насправді нікуди не дійдеш”.
Вона обговорила це з чоловіком і зрозуміла, що вони хочуть жити в сусідньому Рокі-Рівер. Це все ще було передмістя, але з затишним центром міста та можливістю дійти до озера Ері.
Але як би сильно вона не хотіла переїхати, одне зупиняло її. Іпотека, яку їй довелося б платити. Іпотечні ставки досягли найвищого рівня майже за три роки, роблячи купівлю житла неможливою для багатьох людей у той час, коли ціни на нерухомість також стрімко зростають.
Ґольдштейн стикається з проблемою, яка впливає на багато домогосподарств у час, коли люди вже боролися з багаторічною високою інфляцією: зростання вартості запозичень.
Ринки облігацій впливають на всі види вартості запозичень в економіці – і оскільки дохідність досягла найвищих показників за десятиліття, вони підняли всі види відсоткових ставок, що сплачуються споживачами, від позик на житло до автомобілів та вищої освіти.
І ці ставки, ймовірно, продовжуватимуть зростати після того, як Федеральна резервна система у вересні підвищила відсоткові ставки вперше цього року – сигналізуючи про можливе подальше підвищення цього року.
Підвищення ставок Федеральною резервною системою просочується в економіку і призначене для уповільнення споживчих та ділових витрат, змушуючи людей вагатися брати дорожчий кредит на автомобіль чи житло – обидві необхідні покупки для багатьох.
“Якщо вам потрібно позичити, повірте, це справді не найкращий час”, – каже Джон Даймонд, старший директор Центру податкової та бюджетної політики Інституту Бейкера.
Житловий ринок залишається в спаді
Купівля житла є ключовим прикладом того, як зростання вартості запозичень в економіці впливає на домогосподарства.
Хоча на початку цього року іпотечні ставки знижувалися, вони знову зросли після того, як війна США з Іраном налякала ринок облігацій, викликавши занепокоєння щодо інфляції. Як наслідок, іпотечні ставки, на які впливають ринки облігацій, стрімко зросли цього року.
Наприклад, за поточного середнього рівня 7,28% для 30-річної фіксованої ставки іпотеки, людина може заплатити приблизно на 900 доларів більше на місяць порівняно з 3% ставками епохи пандемії для будинку за медіанною ціною.
Як і очікувалося, все менше домовласників готові або здатні зробити цей фінансовий крок, навіть якщо вони давно переросли свій нинішній дім. Продажі існуючих будинків у серпні знизилися приблизно на 1,2% порівняно з попереднім роком, за даними Національної асоціації ріелторів.
Автокредити стануть дорожчими
Не лише витрати на іпотеку змушують американців, як-от Ґольдштейн, здригатися.
Поряд зі своїми мріями про володіння будинком у зручному для піших прогулянок районі, Ґольдштейн готова до нового автомобіля. Її старий автомобіль має 11 років, пробіг 150 000 миль і безліч примх. Вартість ремонту наближається до точки, коли вона перевищить вартість самого автомобіля.
Але чотирирічний кредит на вживаний автомобіль приблизно на три відсоткові пункти вищий порівняно з початком 2022 року, приблизно тоді, коли автокредити почали втрачати свої низькі ставки епохи пандемії і почали зростати.
“Ви більше не можете отримати автомобіль за 150 або 180 доларів на місяць”, – каже вона про платежі за автомобіль, з якими їй доведеться зіткнутися.
Хоча досі ФРС зробила лише скромне підвищення на чверть відсотка, це додає до вищих витрат на запозичення в час, коли домогосподарства вже мають справу з інфляцією та вищими цінами на інші види позик.
“Це призвело до вищих іпотечних платежів. Вищих платежів за студентськими позиками. Вищих цін через інфляцію”, – каже Даймонд. “Саме це робить це справді болісним”.
І це може означати, що домогосподарства можуть продовжувати відкладати будь-які великі покупки, що потребують кредиту.
Ґольдштейн – одна з них. Вона каже, що може дозволити собі почекати з автомобілем та будинком. Але врешті-решт вона відписалася від оновлень нерухомості щодо того передмістя, де можна було ходити пішки.
“Це ставало все більш і більш знеохочуючим, коли я робила математику, – каже Ґольдштейн. – Це просто не входить до планів”.
Джерело новини: www.npr.org