
Read in EnglishЧитайте на русскомЮрій Григоренко
Єдина в Туреччині середня вартість заготовки підвищилася на 8 доларів за тонну
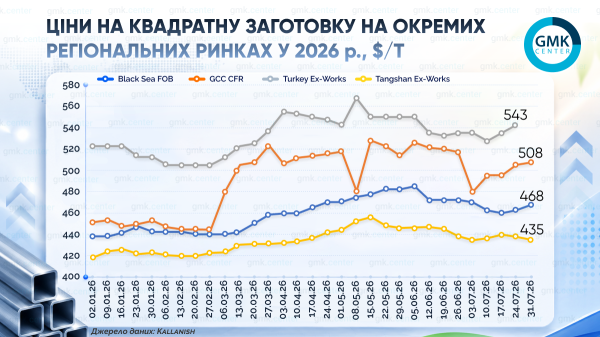
На переважній більшості регіональних ринків квадратної заготовки у липні спостерігалося зниження котирувань у межах $10 за тонну. Винятком стала Туреччина: середня ціна продукту в липні виросла на $8/т, досягнувши $543/т (на умовах Turkey Ex-Works).
Липень на світовому ринку квадратної заготовки почався з продовження спадного цінового тренду та зниження торговельної активності майже на всіх регіональних ринках. У середині місяця ділові настрої дещо покращилися, а ціни здебільшого стабілізувалися на фоні позитивних сигналів із Китаю. Великі покупці зосереджувалися на дешевших джерелах заготовки. Наприкінці місяця цінова ситуація на ринку залишалася доволі стабільною, хоча в регіоні MENA спостерігалося поліпшення через відновлення цін на брухт.
Туреччина
На чорноморському ринку квадратної заготовки (Black Sea FOB) середні котирування у липні зменшилися на $5, до $468/т. Причинами стали слабкий попит та збереження розриву між очікуваннями покупців і продавців.
Більшість постачальників уникають зниження цін нижче $470/т FOB та відмовляються від продажів на зовнішні ринки через низький попит, а також через логістичні складнощі в портах та конкуренцію з боку Індії й Китаю в Туреччині ($505–520/т CFR). Вони віддають перевагу реалізації на внутрішньому ринку РФ. Водночас, через незначне послаблення рубля, конкурентоспроможність російського експорту зросла. Вартість морського страхування в Чорному морі збільшилася до $10–15/т, що призвело до різкого зростання ставок фрахту з Чорного моря до Туреччини — приблизно з $20/т до $30–35/т.
Крім того, середня вартість квадратної заготовки на умовах Turkey Ex-Works у липні зросла на $8/т, до $543/т. Це було зумовлено продажами Kardemir, який наприкінці місяця підвищив ціни на $10 за тонну. Інтерес до продукції був викликаний зростанням цін на імпортний брухт, вимогою закуповувати щонайменше 25% сталевої сировини всередині країни при виробництві прокату на експорт та умовами оплати.
Конкуренція на ринку Туреччини посилилася: індійська заготовка подешевшала до $510/т CFR, опинившись нижче за китайську ($515–520/т CFR). Експорт з Індії активізувався через падіння внутрішнього попиту під час сезону дощів.
Країни АСЕАН
Протягом липня ціни на квадратну заготовку з Китаю та регіональних заводів (зокрема індонезійської Dexin Steel) демонстрували помірне зниження:
- CFR Маніла/Джакарта (заготовка 5sp): котирування знизилися з $490–495/т на початку місяця до $485/т наприкінці липня;
- FOB Китай / Dexin: експортні пропозиції 3sp-заготовки з Китаю зменшилися до $460–462/т FOB, а Dexin скоригувала ціни з $470/т до $465/т FOB.
Послаблення ф’ючерсів на арматуру у Шанхаї та зниження китайських експортних цін періодично стимулювали попит з боку прокатних підприємств (Філіппіни, Таїланд). Угоди за дисконтними цінами укладалися переважно зі складських залишків трейдерів, тоді як китайські заводи стримували падіння через високі витрати. Зменшення вартості фрахту (до $17–20/т на маршрутах до Маніли) також сприяло корекції кінцевих CFR-ставок.
Китай
За даними Kallanish, спотові ціни на квадратну заготовку в Таншані протягом липня коливалися в межах 3000–3035 юанів/т (443–447 $/т). Ринок відчував тиск з боку послаблення ф’ючерсів на арматуру. Втім, ціни підтримувалися високими витратами виробників та небажанням продавців зменшувати ціни через збитки. Ринкові запаси заготовки стабільно зменшувалися впродовж усього місяця. Трейдери виявляли обачність та утримувалися від спекулятивного накопичення запасів.
Перська затока
За цими ж даними, середні котирування заготовки в країнах Перської затоки за підсумками липня знизилися на $10 — до $508/т (CFR). На ринку спостерігалася спадна цінова тенденція через слабкий попит на кінцеву продукцію (арматуру) та логістичні чинники. Ціни на поставки від регіональних виробників (Оман, Саудівська Аравія) до ОАЕ знизилися з $640–650/т на початку місяця до $630–640/т з доставкою (саудівський матеріал продавався по $603–605/т франко-завод). У Саудівській Аравії внутрішні ціни впали до $560–565/т. Позиції покупців в ОАЕ зміцнилися завдяки диверсифікації постачань та регулярним знижкам.
Ринок країн затоки насичений імпортною продукцією. Значні черги на швартування суден у портах Фуджейри, Сохара та Халіфи (очікування 4–6 тижнів) стримували продажі місцевих виробників. Альтернативний імпорт з Азії чинив потужний тиск:
- Китай/Індія: CFR-пропозиції знизилися до $505–512/т (FOB Китай — близько $460/т).
- Індонезія: заготовка продавалася по $465–470/т FOB ($510–515/т CFR).
Як повідомлялося раніше, Національний банк України (НБУ) прогнозує, що за підсумками 2026-го середня ціна на сталеву заготовку зросте на 4,9 % р./р., до $487,7/т на умовах FOB Ukraine. Прогноз на 2027 та 2028 рр. становить відповідно $510,4/т (+4,7 % р./р.) та $518/т (+1,5 % р./р.).
Source: gmk.center